
Ruenna Constancia RA: ‘Goede subsidiecontrole begint met heldere afspraken en professioneel-kritische oordeelsvorming’
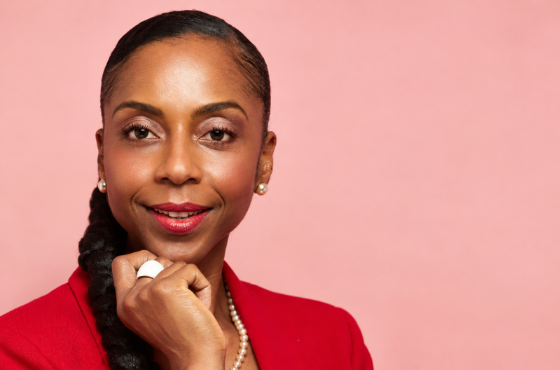
Subsidiecontroles komen in uiteenlopende accountantspraktijken voor. Een goede controle begint niet pas wanneer de subsidie is toegekend en de verantwoording moet worden gecontroleerd. Het kan juist waardevol zijn om de controlerend accountant al bij de voorbereiding van de subsidieaanvraag proactief te betrekken, zegt Ruenna Constancia MSc RA, eigenaar van RMF Audit & Control.
De accountant kan dan, passend binnen zijn/haar rol als kritisch adviseur, beoordelen of de beoogde subsidieafspraken voldoende helder en toetsbaar zijn. Zijn de voorwaarden duidelijk geformuleerd? Is het normenkader eenduidig en kan achteraf worden vastgesteld of aan de voorwaarden is voldaan? Waar verduidelijking van normen nodig is, kan de accountant zowel de subsidieaanvrager als de subsidieverstrekker daarop wijzen. Daarmee kunnen onduidelijkheden vroegtijdig worden besproken en problemen bij de latere verantwoording en controle worden voorkomen.
Volgens Ruenna Constancia MSc RA vraagt een goede subsidiecontrole om een gedegen voorbereiding, kennis van de specifieke subsidieregeling en professioneel-kritische oordeelsvorming. Door tijdig vragen te stellen en onduidelijkheden bespreekbaar te maken, kan de accountant bijdragen aan heldere subsidieafspraken en een controleerbare verantwoording.
Constancia legt daarom uit waarom iedere subsidieregeling een eigen controleaanpak vraagt. Ze gaat in op het belang van vroegtijdige betrokkenheid bij de subsidieaanvraag. Ook stipt ze vier essentiële stappen aan die moeten plaatsvinden vóór de eerste controlewerkzaamheden. Tenslotte gaat ze in op de rol van de directie en de grenzen van assurance.
‘Een goede subsidiecontrole vraagt om heldere afspraken, een duidelijk normenkader en professioneel-kritische oordeelsvorming.’
Iedere subsidieregeling vraagt om een eigen aanpak
Wat accountants volgens Constancia vaak onderschatten, is hoe sterk subsidieregelingen van elkaar verschillen en hoeveel specifieke kennis nodig is om een subsidiecontrole goed uit te voeren. “Iedere subsidieregeling kent eigen voorwaarden en verplichtingen. Soms ligt de nadruk bijvoorbeeld op subsidiabele kosten, soms op urenregistraties en soms op de realisatie van specifieke prestaties.”
Vooral dat laatste vraagt om extra aandacht, stelt zij. Inhoudelijke prestaties of activiteiten zijn niet altijd concreet of voldoende meetbaar geformuleerd, terwijl van de accountant, afhankelijk van de opdracht, wordt gevraagd hierover assurance te verstrekken of andere overeengekomen werkzaamheden uit te voeren.
Is de realisatie daadwerkelijk gerealiseerd?
“De accountant moet zich daarom vooraf afvragen of de prestaties voldoende duidelijk zijn gedefinieerd en of de realisatie daarvan daadwerkelijk controleerbaar is. Als dat niet het geval is, moet je terug naar de subsidieontvanger en zo nodig naar de subsidieverstrekker om duidelijkheid te krijgen. Je kunt niet zonder voldoende onderbouwing een standpunt innemen over prestaties.”
Het risico van een te snelle standaardaanpak wordt vaak pas zichtbaar wanneer de opdracht al vergevorderd is. Een accountant kan tijdens de afronding ontdekken dat bepaalde voorwaarden niet goed interpreteerbaar zijn of dat de benodigde assurance-informatie ontbreekt.
“Dat kan grote gevolgen hebben voor de uitvoerbaarheid van de opdracht en de rapportage die kan worden afgegeven.”
‘De verantwoordelijkheid van de accountant betekent immers dat je grenzen stelt aan wat je verantwoord kunt verklaren.’
Als het controleprotocol geen duidelijkheid geeft
Een tweede uitdaging ontstaat wanneer de documenten waarop een subsidiecontrole is gebaseerd niet naadloos op elkaar aansluiten. Accountants krijgen te maken met toepasselijke wet- en regelgeving, subsidieverordening, subsidiebeschikkingen en controleprotocollen. Zowel de inhoud als de juridische status en onderlinge verhouding van deze documenten zijn bepalend.
Constancia benadrukt daarom het belang van het vaststellen van het juiste normenkader. “Voor mij begint dit met het zorgvuldig beoordelen van de toepasselijke wet- en regelgeving en de overige relevante documenten. Daarbij kijk ik onder meer naar de subsidieverordeningen, de subsidiebeschikking en het controleprotocol. Het is belangrijk om de juridische status en onderlinge verhouding van deze documenten goed te begrijpen.”
Eerst bespreken met de klant
Een controleprotocol moet volgens Constancia altijd in samenhang worden bezien met de onderliggende regelgeving en de specifieke subsidievoorwaarden. Wanneer documenten niet op elkaar aansluiten of onvoldoende duidelijkheid geven, bespreekt zij dit eerst met de klant.
“Afhankelijk van de aard van het vraagstuk overleg ik vervolgens, in afstemming met de klant, met de subsidieverstrekker. Het doel is om vast te stellen wat precies moet worden verantwoord en gecontroleerd, voordat ik mijn controleaanpak definitief bepaal.”
Daarmee raakt de kwestie aan de grenzen van de verantwoordelijkheid van de accountant. Zelf aannames doen over de bedoeling van de subsidieverstrekker is geen oplossing. De criteria waaraan de verantwoording wordt getoetst, moeten geschikt en voldoende duidelijk zijn. Bij een assurance-opdracht moet bovendien voldoende geschikte assurance-informatie kunnen worden verkregen.
Betrokken zijn aan de voorkant
“Juist daarom vind ik het belangrijk om al aan de voorkant betrokken te zijn. Door vroegtijdig mee te kijken naar de subsidievoorwaarden en de beoogde verantwoording, kan ik als accountant signaleren waar normen onvoldoende duidelijk zijn of afspraken mogelijk niet goed toetsbaar zijn. Ik kan de subsidieaanvrager en, waar nodig, de subsidieverstrekker wijzen op deze aandachtspunten en bijdragen aan het verduidelijken van de afspraken. Daarmee voorkom je dat onduidelijkheden pas tijdens de controle aan het licht komen.
Als accountant ondersteun ik partijen bij het tijdig onderkennen van risico’s en het creëren van heldere, toetsbare afspraken. Dat neemt niet weg dat de verantwoordelijkheid voor de subsidieaanvraag en de uitvoering van het project bij de subsidieaanvrager blijft. Ik moet mijn onafhankelijke rol bewaken. Als onduidelijkheden niet kunnen worden opgelost en ik onvoldoende basis heb om een assurance-oordeel te onderbouwen, moet ik beoordelen welke gevolgen dit heeft voor de opdracht en de rapportage. Mijn verantwoordelijkheid betekent dat ik vooraf kritisch meedenk en achteraf grenzen stel aan wat ik verantwoord kan verklaren.”
Iedere subsidieregeling kent eigen voorwaarden, verantwoordingsvereisten en controleprotocollen. In de eendaagse cursus Subsidiecontroles voor de accountant laat Ruenna Constancia MSc RA zien hoe je de juiste controleaanpak bepaalt, interpretatievraagstukken beoordeelt en een goed onderbouwd controledossier opbouwt. Praktijkvoorbeelden en actuele vraagstukken vormen de rode draad.
Vier stappen vóór de eerste controlewerkzaamheden
Juist omdat interpretatievraagstukken grote gevolgen kunnen hebben, begint een goede subsidiecontrole voor Constancia met een grondige voorbereiding en een gesprek met de klant. Voordat zij met de feitelijke controlewerkzaamheden start, wil ze vier zaken in kaart hebben gebracht.
1. Beoordeel de eerdere subsidievaststelling
Allereerst kijkt zij, indien beschikbaar en relevant, naar de vaststelling van de subsidie over het voorgaande jaar en naar reacties op tussentijdse rapportages. Daaruit kunnen aandachtspunten naar voren komen die relevant zijn voor de huidige controle.
2. Breng voorwaarden en normenkaders in kaart
Vervolgens beoordeelt zij de subsidiebeschikking, het controleprotocol en de toepasselijke wet- en regelgeving. “Ik wil vooraf vaststellen welke voorwaarden gelden, welke verantwoording wordt verlangd en of er verschillen of onduidelijkheden bestaan tussen de documenten. Eventuele interpretatievraagstukken wil ik zo veel mogelijk oplossen voordat de controle verdergaat.”
Zo voorkomt zij dat deze vraagstukken pas aan het einde van de opdracht een belemmering vormen voor de vereiste rapportage.
3. Beoordeel de projectadministratie
Als derde aandachtspunt noemt Constancia de projectadministratie. Die moet voldoende inzicht bieden in de besteding van de subsidie en de gerealiseerde prestaties. Een goede projectadministratie is essentieel om de financiële verantwoording te kunnen onderbouwen.
4. Ga in gesprek met de directie
De vierde stap is voor haar bijzonder belangrijk: het gesprek met de directie.
“Hoe verloopt de realisatie? Zijn er achterstanden, onderprestaties of overprestaties? Is de directie tevreden over de voortgang en de verantwoording? En zijn er bijzonderheden waarmee ik rekening moet houden?”
Door deze vragen vroegtijdig te bespreken, krijgt Constancia inzicht in de administratie en in de mate waarin de directie de projecten daadwerkelijk beheerst en aanstuurt. Zo kunnen risico’s en mogelijke knelpunten tijdig worden gesignaleerd en besproken.
‘Ik wil als accountant het gevoel krijgen dat de directie zelf in de drivers seat zit.’
De directie moet zelf aan het stuur zitten
Dat gesprek met de directie is geen formaliteit. Vanuit haar praktijkervaring benadrukt Constancia hoe belangrijk het is om de directie nadrukkelijk bij de subsidiecontrole te betrekken. “De directie is verantwoordelijk voor de uitvoering van de projecten, de naleving van de subsidievoorwaarden en de subsidieverantwoording. Subsidies vormen bovendien vaak een belangrijke inkomstenbron voor de organisatie. Juist daarom moet de directie goed geïnformeerd zijn over de voortgang, de realisatie en de verantwoording.”
Zij wil als accountant het gevoel krijgen dat de directie zelf in de drivers seat zit. “Dat betekent dat de directie niet alleen achteraf informatie aanlevert voor de controle, maar daadwerkelijk weet hoe de projecten ervoor staan, eventuele afwijkingen onderkent en tijdig bijstuurt. In het gesprek met de directie krijg ik inzicht in de mate waarin zij de voortgang bewaakt en verantwoordelijkheid neemt voor de uitvoering en verantwoording van de projecten.”
Duidelijkheid door overleg met de subsidieverstrekker
Wanneer zich onduidelijkheden of situaties voordoen die lastig te beoordelen zijn, bespreekt Constancia deze tijdig met de directie. Waar nodig overlegt zij, in afstemming met de directie, met de subsidieverstrekker om tot meer duidelijkheid te komen. “Mijn ervaring is dat open communicatie vaak leidt tot begrip en bereidheid om samen naar duidelijkheid te zoeken.”
Dat betekent niet dat de accountant concessies doet aan de eisen die aan assurance worden gesteld. Het betekent wel dat problemen niet moeten blijven liggen tot het moment waarop de controle wordt afgerond. “Door tijdig vragen te stellen, onduidelijkheden bespreekbaar te maken en de juiste partijen bij het overleg te betrekken, kun je veel problemen voorkomen.”
Uit haar ruim twintig jaar ervaring in de accountancy trekt Constancia een belangrijke les: “Een goede subsidiecontrole vraagt om vaktechnische kennis, professioneel-kritische oordeelsvorming, een open gesprek met de directie en de bereidheid om tijdig aan de bel te trekken wanneer iets niet controleerbaar of onvoldoende duidelijk is.”
Lees ook: Joris Juttmann (KPMG): ‘Agentic AI is chefsache, niet iets wat IT wel gaat oplossen’
Ruenna Constancia MSc RA is eigenaar van RMF Audit & Control, een gespecialiseerd accountantskantoor dat zich richt op assurance- en non-assuranceopdrachten voor stichtingen, verenigingen en het midden- en kleinbedrijf. Met meer dan twintig jaar ervaring in de accountancy beschikt zij over ruime expertise op het gebied van externe verslaggeving, governance, subsidieverantwoording en de uitvoering van assurance- en non-assuranceopdrachten.
Daarnaast maakt zij deel uit van de Raad voor de Praktijkopleidingen (RPO) en de Raad van Toezicht van de Koninklijke Nederlandse Beroepsorganisatie van Accountants (NBA), waar zij bijdraagt aan de kwaliteit en verdere ontwikkeling van het accountantsberoep.
Lees meer over haar expertise en cursus.
Iedere subsidieregeling kent eigen voorwaarden, verantwoordingsvereisten en controleprotocollen. In de eendaagse cursus Subsidiecontroles voor de accountant laat Ruenna Constancia MSc RA zien hoe je de juiste controleaanpak bepaalt, interpretatievraagstukken beoordeelt en een goed onderbouwd controledossier opbouwt. Praktijkvoorbeelden en actuele vraagstukken vormen de rode draad.

Leer per subsidieregeling de controleaanpak bepalen: normenkaders, controleprotocollen, accountantsproduct en controledossier. Met praktijkvoorbeelden en interpretatievraagstukken.

Personalia


Markt Update


Vragen over adverteren?
Kan ik je van dienst zijn met een toelichting of advies? Bel of mail gerust. Ik neem graag de tijd voor je.
Daan Commandeur
Partner Manager