
Ron de Korte RA RE RO: ‘Verbreding vereist relativering’ – over grenzen van klassieke audit
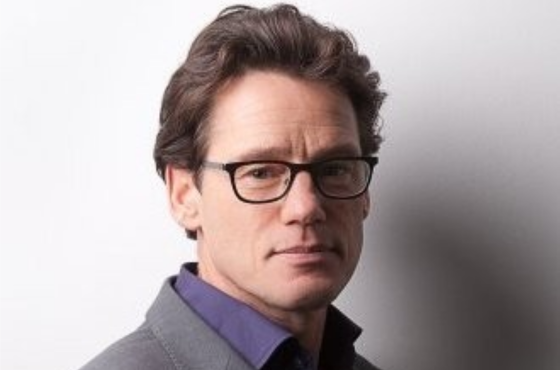
Auditors, accountants en controllers zijn getraind om processen te toetsen, risico’s te signaleren en betrouwbare verantwoording mogelijk te maken. Maar organisaties hebben daarnaast een andere behoefte: managers moeten doelen realiseren in een werkelijkheid die zich lang niet altijd laat vangen in procedures, normen en standaarden.
Voor Ron de Korte RA RE RO, partner en auditconsultant bij ACS Insight en docent Auditing & Control, vraagt dat niet om afscheid te nemen van de klassieke audit, maar om verbreding. Verbreding van de visie op beheersing, van de bijdrage aan het management én van de manier waarop onderzoek wordt uitgevoerd.
“We slaan de complexe werkelijkheid gemakkelijk plat via normen en standaarden.”
Ron de Korte RA RE RO, partner bij ACS Insight
De klassieke audit kijkt terecht achterom
De Korte wil één misverstand direct uit de weg ruimen: de klassieke auditbenadering is niet verkeerd. Zij is een logisch gevolg van de verplichte verantwoording door organisaties. Die verantwoording is volgens hem volkomen terecht en organisaties hebben daarbij de hulp van accountants en controllers nodig.
Maar voor het management is die verantwoording ook, zoals hij het noemt, ‘water onder de brug’. De organisatieleiding kijkt vooruit en ziet uitgaven voor onderzoek naar het verleden het liefst als een investering in de toekomst. “Ze willen wel leren van dat verleden, maar daar is geen 95% betrouwbaarheid van de verantwoording voor nodig.”
Ook de optiek van verantwoordingsonderzoeken wijkt af van waar de organisatieleiding mee bezig is. “Financieel experts richten zich op beheersing van processen om redenen van betrouwbare verantwoording. Managers om redenen van doelrealisatie of winstmaximalisatie.”
De werkelijkheid steekproefsgewijs toetsen
Bij betrouwbare verantwoording passen standaardisatie, functiescheiding en controle-op-controle. De Korte: “Vanuit dat ‘geloof’ slaan we de complexe werkelijkheid gemakkelijk plat via normen en standaarden die wij gewend zijn vanuit de accountants- en controllersprofessie.”
Flowcharts, bevoegdhedenmatrices en procedurebeschrijvingen kunnen vervolgens de indruk wekken dat daarmee de beheersing van een organisatie kan worden vastgesteld. “Sterker: we vereisen van management dat ze die ons aanreiken om de werkelijkheid daar steekproefsgewijs aan te toetsen. Daar zijn ze toe bereid als het hen ook helpt bij het behalen van een ISO-certificering of KIWA-keurmerk.”
Maar iedere manager weet, stelt hij, dat de werkelijkheid complexer is en zal het voor de certificateur begrijpelijk houden, door van die complexiteit zo min mogelijk te laten zien.
Beheersing kan juist betekenen dat je van de regels afwijkt
Wie daadwerkelijk naar die complexe werkelijkheid kijkt, ziet al snel dat flowcharts vooral de ideale situatie beschrijven en dat de handboeken en richtlijnen niet in alle gevallen kunnen worden gevolgd. Juist dan wordt interessant wat beheersing werkelijk betekent.
“In die situaties tóch in lijn met de organisatiedoelen en ‘bedoeling’ handelen is de ultieme ‘beheersing’. Compliant aan de principes afwijken van de regels; doordacht en graag gezamenlijk in overleg en altijd achteraf evaluerend.”
Dat vraagt om transparantie en waardering voor professionals die blijven nadenken. Te strakke compliance op regels en de dreiging van sancties kunnen deze vorm van beheersing volgens De Korte juist in de weg staan.
Zijn pleidooi is daarom niet om controle en verantwoording los te laten. Het gaat om een bredere blik op wat beheersing in de praktijk betekent. “Deze gedachte is niet nieuw, je kunt het Rijnlands noemen. Maar een flink deel van de auditors en controllers haakt hier af.”
De Korte richt zich graag op degenen die nu geïnteresseerd zijn in de vraag: hoe draag ik dan wél bij?
Hoe ontwerp je onderzoek dat niet alleen terugkijkt, maar ook bijdraagt aan doelrealisatie en verbetering? In de tweedaagse training Management Control Auditing laat Ron de Korte RA zien hoe je organisatievragen vertaalt naar passende onderzoeks- en adviesvormen.
Bekijk niet alleen hoe het hoort, maar ook hoe het werkelijk gaat
Voor De Korte begint het verbreden van de rol van auditors en controllers bij een bredere visie op beheersing. “Verbreden is inderdaad het juiste woord. Verbreden in je visie op beheersing, verbreden in je bijdrage voor het management én verbreden in je aanpak van onderzoeken.” Die drie zijn volgens hem niet los van elkaar te zien.
Dat betekent onder meer principle based in plaats van rules based organiseren en veranderen. De veronderstelling dat de complexiteit van organisaties kan worden gevangen in best practices moet daarvoor worden losgelaten. Managers kunnen zich immers niet beperken tot de betrouwbaarheid van de verantwoording. Ze moeten hun doelen realiseren in constant wijzigende omstandigheden en zich daar vervolgens ook over verantwoorden. “Maar in die volgorde.”
Starten vanuit een beschrijving, werkt als oogkleppen
Die andere visie op beheersing heeft ook gevolgen voor de manier waarop onderzoek wordt uitgevoerd. De Korte wijst daarbij op het in de accountancy vertrouwde opzet-bestaan-werking. “Op basis van efficiëntie én de idee dat de complexe werkelijkheid in procedurebeschrijvingen te vangen is, vereisen we detailbeschrijvingen, toetsen we die op de aanwezigheid van beperkende maatregelen en controles en stellen we in de praktijk vast dat die zijn ‘geïnterpreteerd’. Afhankelijk van risico-inschattingen en methodologie toetsen we met een steekproef ‘de werking’.”
Daar zit volgens De Korte een beperking. “Starten vanuit een beschrijving, zoals bedoeld, werkt als oogkleppen. We zien met deze deductieve aanpak gemakkelijk niet ‘hoe het ook gaat’ of ‘hoe het vaak moet’.”
Een inductieve benadering begint juist bij de praktijk. Niet eerst vaststellen hoe het proces zou moeten verlopen en vervolgens toetsen of dat gebeurt, maar nieuwsgierig onderzoeken wat zich daadwerkelijk voordoet. “Met een inductieve aanpak wordt de complexiteit van de werkelijkheid snel beter zichtbaar. En met die kennis, en begrip voor wat vaak nodig is, heb je een heel ander gesprek met management.”
Volledig vastlopen binnen enkele uren
Een stiptheidsactie maakt zichtbaar waarom dat onderscheid ertoe doet. Wanneer werknemers na een stakingsverbod exact doen wat in alle voorschriften staat, kan een proces binnen enkele uren volledig vastlopen. Ze doen dan precies wat adviseurs en auditors hebben aangereikt of goedgekeurd.
Dat laat niet alleen zien dat procedurebeschrijvingen vaak onhaalbare ideaalsituaties beschrijven. “Het toont ook aan dat organisatieleden, van hoog tot laag, continu keuzes maken gericht op voortgang en doelrealisatie. En ja, het kan ook aantonen dat, onder druk van deadlines en leiderschapsstijlen, belangrijke beheersmaatregelen bewust worden genegeerd.”
Beide situaties zijn belangrijk om te worden onderkend, onderzocht en verbeterd. “De inductieve onderzoeksaanpak is een belangrijke aanvulling op de traditionele deductieve aanpak.”
“Starten vanuit een beschrijving werkt als oogkleppen. We zien met deze deductieve aanpak gemakkelijk niet ‘hoe het ook gaat’ of ‘hoe het vaak moet’.”
Waarom inhoudelijke expertise nog geen invloed oplevert
Die andere blik op beheersing helpt ook verklaren waarom auditors en controllers soms al vroeg zien wat er beter kan, maar hun adviezen desondanks weinig invloed hebben.
Het verschil tussen verantwoording en doelrealisatie speelt opnieuw een belangrijke rol. Daarnaast wijst De Korte op de menselijke neiging om na fouten meer regels te introduceren. Daarmee dreigt wat Chris Argyris single-loop learning noemt: corrigeren binnen de bestaande uitgangspunten, zonder te onderzoeken of daaronder een fundamenteler probleem ligt.
Een verdiepende oorzaakanalyse haalt volgens hem vaak naar boven wat het onderliggende probleem is dat moet worden opgelost. “Vaak raakt dat intrinsieke motivatie, zelf een passende werkwijze mogen bedenken en daar het vertrouwen voor krijgen. Dit werkt door tot leiderschapsvormen, mensbeelden en organisatiefilosofieën. Een ‘echt goed advies’ is mede daarop gebaseerd. En dan helpt het niet als we dat als ‘soft controls’ terzijde schuiven.”
Lastig, als je voorheen als expert werd gezien
Dat vraagt ook iets van de onderzoeker zelf. Goede gesprekken en oprechte interesse in de gesprekspartner kunnen iemand een betere onderzoeker en mogelijk een betere adviseur maken. Maar daarvoor moet de professional bereid zijn de eigen expertise te relativeren.
“Het vereist bovendien dat je je eigen visies niet op voorhand superieur acht aan die van je gesprekspartner. En dat is extra lastig als je voorheen als expert werd gezien op het vlak van financiële beheersing.”
Verbreding vereist dus ook relativering. “En dan moet je het ook nog tijd geven. Het vergt meer gesprekken voordat ook je gesprekspartner ervaart dat je je hebt verbreed. Soms helpt een functietitelwijziging. Aan de accountant kleeft ‘de controleur voor het maatschappelijk verkeer’ en aan ‘controller’ ook ‘de controleur’. Wij spreken graag van ‘interne onderzoekers’.”
“Trusted is niet gebaseerd op een onafhankelijke organisatieophanging of een accountantseed, maar kan alleen worden ervaren door degene die wordt geadviseerd.”
Trusted advisor staat niet op een visitekaartje
De term trusted advisor gebruikt De Korte niet lichtvaardig. Hij verwijst naar David Maister, die het begrip introduceerde als reactie op ‘arrogante betweterige adviseurs’. Daar zit ook meteen een waarschuwing in voor auditors en controllers die zichzelf graag als trusted advisor positioneren. “Degenen die dat op hun visitekaartje zetten hebben Maister niet begrepen.”
Trusted ontstaat volgens hem niet door een onafhankelijke organisatieophanging of een accountantseed, maar kan alleen worden ervaren door degene die wordt geadviseerd. “‘Hoe daar te komen vereist onder meer persoonlijke interesse, intrinsieke motivatie en jezelf haast wegcijferen voor de geadviseerde. Een prachtig en waardevol streven waar we zeker aan moeten willen werken.”
Kijk ook door de bril van de opdrachtgever
Dat brengt De Korte bij wat hij controllers, auditors en accountants vooral wil meegeven. Verbreden vat voor hem veel samen. Een opleiding gericht op verantwoordingsonderzoek maakt iemand, hoe waardevol die kennis ook is, nog niet automatisch tot managementadviseur.
“Adviseur van managers gericht op doelrealisatie vereist ook dat het maatschappelijkverkeer-denken, gepaard gaand met ‘onafhankelijkheid’, minder dominant ons denken en handelen moet gaan bepalen. En we zullen, in lijn met Maister, ons sterk moeten richten op de opdrachtgever als persoon in die functie. Alleen door zijn of haar bril willen kijken leert je hoe jouw bijdrage daar aanvullend kan zijn.”
Als een advies verder gaat dan het onderzoek
Een recente ervaring met een managementletter liet De Korte opnieuw zien waarom die bredere onderzoeksblik volgens hem nodig is. Omwille van de vertrouwelijkheid noemt hij de specifieke situatie niet. Wel vertelt hij dat hij zich flink opwond over een tekst waarin het topmanagement werd geadviseerd meer aandacht te besteden aan een project dat al faliekant was misgelopen.
Hij vroeg vervolgens of was onderzocht welke bemoeienis het topmanagement met het project had gehad. Het antwoord: ‘Nee, dat niet.’ Op zijn vraag of zij begrepen dat een advies ook gelezen kan worden als de inverse van een oordeel, volgde: ‘Zo hebben we het niet bedoeld.’
De managementletter had volgens De Korte in dit geval meerdere functies. De brief moest zeker stellen dat ook de commissaris kennis had van het mislukte project en duidelijk maken dat de accountant ervan op de hoogte was.
Verdergaan dan wat daadwerkelijk was onderzocht
Tegelijkertijd ging de gekozen rapportagevorm verder dan wat daadwerkelijk was onderzocht. De tekst en het advies veronderstelden dat een van de oorzaken was dat het topmanagement te weinig aandacht aan het project had besteed. “Zonder dat dit feitelijk noch oorzakelijk is onderzocht”, benadrukt hij.
Daar zit voor hem precies het probleem. “Hoeveel fouten kun je maken in je streven een nuttige adviesbrief te schrijven?” Het laatste verweer dat hij te horen kreeg, was: “De brief is nog in concept.” Voor De Korte laat de casus zien hoeveel er te leren valt over de stap van onderzoek naar advies. Juist die ontwikkeling wil hij ondersteunen.
Begin morgen met contact maken
De eerste stap die een auditor, controller of accountant morgen al kan zetten om onderzoeken beter aan te laten sluiten op de vragen die organisaties hebben, hoeft volgens De Korte niet ingewikkeld te zijn.
“Maak contact, ga in gesprek en stel je kwetsbaar op. Alleen dat levert al nieuwe inzichten over de complexe werkelijkheid. Voel waar je energie van krijgt en durf te experimenteren. Maar weet ook waar je andere deskundigen nodig hebt om recht te doen aan die complexe werkelijkheid.”
Daarmee komt zijn betoog terug bij het vertrekpunt: de werkelijkheid van organisaties is te complex om volledig in normen, flowcharts en procedures te vangen. Wie als auditor of controller meer wil bijdragen aan verbetering en doelrealisatie, moet daarom niet minder zorgvuldig onderzoeken, maar breder leren kijken naar wat er werkelijk gebeurt.
Auditconsultant en docent op het gebied van Auditing & Control, auditvaardigheden en risicoleiderschap
Ron de Korte RA RE RO van ACS Insight adviseert, traint, coacht en ondersteunt hoofden en MT-leden van tweede- en derdelijnsfuncties en hun medewerkers, onder wie veel accountants en controllers. Hij werkte als extern en intern accountant, IT- en operational auditor en als extern gepositioneerde internal auditor en adviseur. Vanuit die verschillende rollen houdt hij zich bezig met het vertalen van managementvragen en -behoeften naar concrete onderzoeksplannen en passende vormen van onderzoek, waaronder audits.
De Korte is daarnaast (mede)auteur van verschillende boeken, waaronder drie over Management Control Auditing (MCA), en doceert MCA en vaardigheden, onder meer binnen de RO-opleiding van de Erasmus Universiteit Rotterdam. In zijn werk en onderwijs staat een bredere kijk op management control en auditing centraal: onderzoek niet alleen inzetten voor verantwoording en toetsing, maar juist om bij te dragen aan doelrealisatie en verbetering.
Lees meer over zijn expertise en cursus.
Hoe ontwerp je onderzoek dat niet alleen terugkijkt, maar ook bijdraagt aan doelrealisatie en verbetering? In de tweedaagse training Management Control Auditing laat Ron de Korte RA zien hoe je organisatievragen vertaalt naar passende onderzoeks- en adviesvormen.

Tweedaagse training in MCA: onderzoeken ontwerpen die niet alleen het verleden toetsen maar ook bijdragen aan verbetering, doelrealisatie en de adviesvaardigheid van auditors en controllers.




Personalia


Markt Update


Vragen over adverteren?
Kan ik je van dienst zijn met een toelichting of advies? Bel of mail gerust. Ik neem graag de tijd voor je.
Daan Commandeur
Partner Manager